영국·독일 등 주요국 100% 매수 원칙 적용… 한국형 개정안 한계 우려
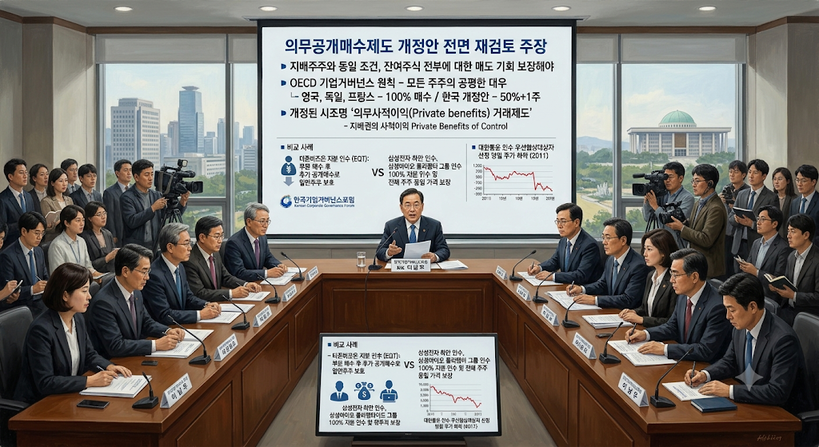 |
| ▲ 한국기업거버넌스포럼이 국회 본회의 상정이 보류된 자본시장법 개정안과 관련해, 지배권 거래 시 일반주주 보호 실효성을 높이기 위해 매수 대상을 '50%+1주'가 아닌 '잔여주식 100%'로 확대하는 전면 재검토를 촉구했다.사진은 기사의 이해를 돕기 위한 AI 생성 이미지.(사진=제미나이) |
한국기업거버넌스포럼(회장 이남우)이 국회 본회의 상정을 앞두고 보류된 의무공개매수제도 도입 관련 자본시장법 개정안에 대해 제도 명칭과 매수 범위 등을 전면 재검토해야 한다고 주장했다. 지배권이 수반되는 지분 거래에서 일반주주를 실질적으로 보호하려면 지배주주와 동일한 조건으로 잔여주식 전부에 대한 매도 기회를 보장해야 한다는 입장이다.
한국기업거버넌스포럼은 지난 3일 논평을 통해 현재 논의 중인 ‘의무공개매수제도’라는 명칭이 제도의 실질을 제대로 반영하지 못한다며 ‘의무사적이익(Private benefits) 거래제도’로 변경할 것을 제안했다.
포럼은 국내에서 지배권이 수반되는 지분 30~60%의 부분 인수는 글로벌 기준에서 기업 인수·합병(M&A)이 아니라 지배주주의 사적이익을 위한 거래로 분류된다고 설명했다. 지배주주나 경영자가 일반주주 등 다른 이해관계자와 공유하지 않고 독점하는 이익을 ‘지배권의 사적이익(Private Benefits of Control)’이라고 정의했다.
포럼은 지난해 11월 스웨덴 투자회사 EQT의 더존비즈온 지분 인수 사례를 근거로 제시했다. 당시 EQT는 더존비즈온 지배주주 지분 23%와 신한투자증권 지분 14%를 합쳐 총 1조 3158억 원에 매수하는 주식매매계약을 체결했다. 회사 전체를 인수하는 방식이 아니라 지배권과 함께 지배주주 및 펀드가 보유한 지분 38%를 거래하는 구조였다.
계약 공시 당일 더존비즈온 주가는 11% 하락한 8만 2800원으로 마감했으며, 시가총액은 3220억 원 감소했다. 반면 매각 측은 계약 체결 전인 11월 5일 종가보다 27% 높은 주당 12만 원에 보유 주식 전량을 처분하는 조건이었다.
포럼은 “미국 등 선진국에서는 이 같은 부분지분 거래를 회사 전체를 매각하는 M&A와 엄격하게 구분한다”며 “국내에서 이를 ‘한국형 M&A’로 분류하는 것은 개념상 적절하지 않다”고 지적했다. 지배권을 수반한 부분지분 인수는 글로벌 기준에 따라 지배권의 사적이익 거래로 바라봐야 한다는 주장이다.
다만 EQT는 이후 개정상법의 취지에 따라 지배권과 함께 38%의 지분을 인수하는 데 그치지 않고, 더존비즈온 일반주주를 대상으로 주당 12만 원에 공개매수를 진행했다. 이후 추가 장내매수를 통해 지분 95% 이상을 확보하고 지난 7월 15일 자진 상장폐지했다.
포럼은 지난 10월 1일 국회 본회의 상정을 앞두고 보류된 자본시장법 개정안 역시 일반주주 보호라는 제도 도입 취지를 충분히 반영하지 못했다고 평가했다. 해당 개정안은 지분 25% 이상을 인수해 최대주주가 되는 경우를 적용 대상으로 하고, 공개매수 범위는 발행주식의 50%+1주 이상으로 규정하고 있다. 그러나 지배권 인수 과정에서 일반주주에게도 지배주주와 같은 조건으로 주식을 매도할 기회를 보장한다는 취지에는 미치지 못한다는 것이 포럼의 설명이다.
특히 선행매수를 허용하면서 공개매수 목표를 50%+1주로 설정하면 주주평등 원칙이 훼손될 수 있다고 지적했다. OECD 기업거버넌스 원칙이 소수주주와 외국인 주주를 포함한 모든 주주의 공평한 대우를 핵심 원칙으로 제시하고 있다는 점도 강조했다.
최근 외국인 투자자들의 한국 주식 집중 매도 역시 반도체 업종에 대한 우려뿐 아니라 자본시장 정책이 기존 방향에서 후퇴할 가능성에 대한 불안이 반영된 결과라고 분석했다. 포럼은 최근 만난 외국인 투자자들이 이사충실의무에 역행하는 의무공개매수제도 도입에 강한 반대 입장을 나타냈다고 전했다.
포럼이 요구하는 핵심 개선안은 잔여주식 100%에 대한 공개매수 의무화다. 일반주주 모두에게 지배주주와 동등한 매도 기회를 제공하려면 공개매수 범위를 50%+1주가 아닌 잔여주식 전체로 설정해야 한다는 것이다.
현재 개정안의 거래구조에서는 일반주주에 대한 의무공개매수 물량이 발생하지 않을 가능성도 있다고 지적했다. 가령 지배주주 지분 40%, 우호주주 지분 8%, 기관 지분 3%를 장외에서 선행매수해 총 51%를 확보하면 일반주주가 보유한 나머지 49%에 대한 의무공개매수 물량은 0주가 될 수 있다는 설명이다. 대주주 지분이 클수록 일반주주에게 보장되는 매도 기회가 오히려 줄어드는 역설이 발생할 수 있다는 주장이다.
제22대 국회에서 의무공개매수제도 도입을 위해 총 9건의 의원안이 발의됐으며, 이 가운데 강훈식·김현정·박홍배 의원 등 과반수 이상의 의원안은 잔여주식 전부 매수를 명시했다고 포럼은 밝혔다. 박홍배 의원은 100% 매수가 모든 주식을 무조건 사야 한다는 의미가 아니라 모든 일반주주에게 지배주주와 동일한 조건으로 매도 기회를 보장한다는 취지라고 설명했다. 포럼은 안분매수 역시 실제로 모든 주식이 매수되는 것을 의미하지는 않는다고 덧붙였다.
해외 주요국의 제도도 비교했다. 영국과 독일, 프랑스, 네덜란드, 스페인, 스위스, 이탈리아, 홍콩, 싱가포르 등은 공개매수 취득 목표 기준을 100%로 설정하고 있다는 설명이다. 미국은 의무공개매수제도를 운영하지 않지만 강력한 공시제도와 공개매수 시 모든 주주에게 동일한 최고가격을 보장하는 최고가격 원칙(Best-price rule), 완전공정성 심사(Entire Fairness Review) 등을 통해 일반주주를 보호하고 있다고 밝혔다.
호주 역시 의무공개매수라는 개념은 없지만 지배주주 지분만 거래되는 경우 소수주주 다수결(MoM·Majority of Minority)을 통해 일반주주의 승인을 받도록 하고 있다고 설명했다. 포럼은 한국이 50%+1주를 취득 목표로 설정할 경우 미국과 유럽 수준의 일반주주 보호 장치도 갖추지 못한 채 발동 요건은 엄격하고 보호 수준은 낮은 제도가 될 수 있다고 우려했다.
개정안이 선행매수 허용과 50%+1주 조항을 유지한 채 국회 본회의를 통과하면 지배권을 수반하는 부분지분 거래 이후 일반주주 보유 주식의 주가 하락이 불가피할 수 있다는 주장도 제기했다. 포럼은 2011년 CJ그룹이 대한통운 인수 우선협상대상자로 선정된 당일 대한통운 주가가 가격제한폭인 15% 하락한 사례를 들었다.
반면 국내 기업들이 해외에서 지배권을 수반하는 거래를 진행할 때는 일반주주를 포함한 전체 지분을 인수하는 사례가 많다고 강조했다. 삼성전자는 2016년 미국 하만을 80억달러에 인수하면서 모든 주주에게 28%의 프리미엄이 포함된 동일한 가격으로 매도 기회를 제공하고 지분 100%를 취득했다. 미국에 의무공개매수제도가 없지만 삼성전자가 전체 주주에게 동일한 가격을 제시해 지분 전부를 인수했다는 설명이다.
삼성바이오의 스위스 펩타이드 위탁개발생산(CDMO) 기업 폴리펩타이드 그룹 인수 사례도 제시했다. 삼성바이오는 올해 7월 지배권과 전체 지분을 인수하기 위한 공개매수를 발표했으며, 일반주주에게도 지배주주와 같은 주당 44.31스위스프랑(CHF)에 주식을 매도할 기회를 제공했다. 공개매수에는 지분 기준 약 98%가 응했으며, 인수 가격은 총 14억 6000만스위스프랑, 약 2조 7000억 원으로 알려졌다고 포럼은 밝혔다.
전체 지분 매수 의무화가 인수자금 부담을 가중해 M&A 시장을 위축시킬 것이라는 우려에 대해서도 반박했다. 일본에서 최근 2~3년 사이 M&A 시장이 활발해졌고 국내 인수금융시장도 이미 성장하고 있다는 점을 들어 자금 부담으로 시장이 위축될 것이라는 주장은 근거가 부족하다고 밝혔다.
최근 미국 사모펀드 TPG가 롯데렌탈 지배권과 지분 61%를 1조 3105억 원에 인수하고 잔여 지분에 대한 공개매수까지 추진하는 사례도 언급했다. TPG는 자기자본을 중심으로 자금을 조달하고 KB증권 등이 주선하는 일부 인수금융을 병행하는 것으로 알려졌다. 포럼은 이를 전체 지분 매수에 따른 자금 부담이 M&A를 위축시킨다는 주장에 대한 반박 사례로 제시했다.
포럼은 국내 기업들도 지분 30~40%만 인수해 사업을 확장하는 방식에서 벗어나 핵심 분야에 집중하고 지분 100%를 확보하는 ‘선택과 집중’ 전략을 추진할 필요가 있다고 강조했다. 아울러 의무공개매수제도의 도입 취지를 살리기 위해서는 지배권 거래 시 잔여주식 전부에 대한 공개매수 의무를 법률에 명확히 반영해야 한다고 촉구했다.
일요주간 / 김완재 기자 ilyoweekly@daum.net
'시민과 공감하는 언론 일요주간에 제보하시면 뉴스가 됩니다'
▷ [전화] 02–862-1888
▷ [메일] ilyoweekly@daum.net
[ⓒ 일요주간. 무단전재-재배포 금지]